Afrique : 4 000 milliards de dollars d’épargne face à un déficit de financement de 400 milliards par an.
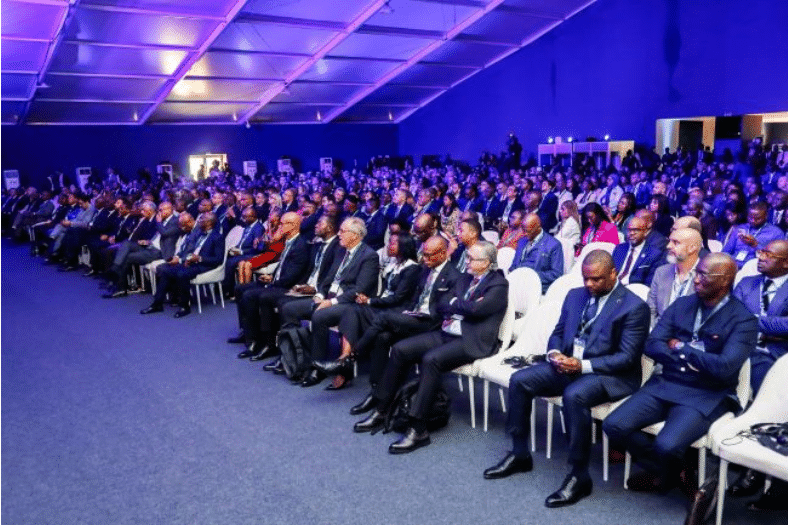
Réunis les 3 et 4 novembre à Luanda, en Angola, les acteurs de la finance africaine cherchent à résoudre une équation devenue centrale pour le développement du continent : transformer une épargne intérieure considérable en investissements capables de financer les entreprises, les infrastructures et l’emploi. Au cœur des échanges, une nouvelle architecture financière portée par la Banque africaine de développement.
Un paradoxe au cœur de la finance africaine
L’Afrique dispose d’un volume important de ressources financières, mais peine encore à les orienter vers les secteurs qui en ont le plus besoin. D’après les estimations mises en avant par la Banque africaine de développement (BAD) et les organisateurs de l’Africa Financial Summit (AFIS) 2026, le continent détient environ 4 000 milliards de dollars d’épargne intérieure de long terme, tandis que ses besoins annuels de financement du développement dépassent 400 milliards de dollars.
Ces ressources sont notamment détenues par les fonds de pension, les compagnies d’assurance et les fonds souverains. Elles ne constituent toutefois pas une réserve immédiatement disponible pour financer tous les projets. Une partie importante reste investie dans des actifs jugés moins risqués, notamment les titres publics, alors que les entreprises, l’agriculture et les infrastructures peinent à accéder à des financements adaptés.
C’est précisément cette difficulté que les participants à la sixième édition de l’AFIS, organisée les 3 et 4 novembre à Luanda, tentent de dépasser. Placé sous le thème « Making Capital Count », que l’on peut traduire par « faire compter le capital », le sommet réunit responsables publics, dirigeants d’institutions financières, investisseurs et régulateurs autour d’une question : comment faire de la puissance financière africaine un moteur de croissance économique ?
Des banques rentables, mais un financement insuffisant de l’économie réelle
Le paradoxe concerne également le secteur bancaire. Selon les données présentées par l’AFIS, les revenus des banques africaines ont dépassé 100 milliards de dollars en 2024. Leur rentabilité des fonds propres a atteint 19 %, soit près du double de la moyenne mondiale.
Pourtant, cette performance financière ne se traduit pas suffisamment en crédits destinés à l’économie productive. Les prêts ne représentent qu’environ 30 % des actifs bancaires sur le continent. Dans l’espace UEMOA, les banques accordent notamment treize fois plus de crédits au commerce qu’à l’agriculture, selon les données publiées par les organisateurs du sommet.
Ce déséquilibre illustre les difficultés rencontrées par les petites et moyennes entreprises, les exploitations agricoles et les porteurs de projets d’infrastructures. Beaucoup ne disposent pas des garanties exigées par les établissements financiers. D’autres évoluent dans des secteurs où les risques sont jugés trop élevés ou les délais de rentabilité trop longs.
Le problème ne réside donc pas uniquement dans le volume des capitaux disponibles. Il tient aussi à la manière dont les risques sont évalués, partagés et financés.
La BAD mise sur une nouvelle architecture financière
Pour répondre à cette situation, la Banque africaine de développement défend la Nouvelle architecture financière africaine pour le développement (NAFAD). Portée par son président, Sidi Ould Tah, cette initiative vise à mieux connecter les ressources financières africaines aux projets qui peuvent soutenir la transformation économique du continent.
La NAFAD n’est pas une nouvelle banque. Elle propose plutôt un cadre de coordination entre les institutions de financement du développement, les banques commerciales, les investisseurs institutionnels, les marchés de capitaux et les États.
Son approche repose notamment sur les garanties, les mécanismes de partage des risques et les instruments de première perte. Concrètement, ces outils permettent à une institution publique ou de développement de prendre en charge une partie du risque afin d’encourager des investisseurs privés à participer au financement d’un projet.
La BAD évoque ainsi la possibilité qu’un dollar de capital public puisse mobiliser jusqu’à dix dollars d’investissements privés dans certaines configurations. Il s’agit d’un effet de levier potentiel, et non d’un rendement automatique. L’efficacité du mécanisme dépendra de la qualité des projets, de la structuration des garanties et de la confiance des investisseurs.
La NAFAD a été approuvée par les chefs d’État et de gouvernement de l’Union africaine en février 2026, puis adoptée dans le cadre du Consensus d’Abidjan le 9 avril. Le Conseil des gouverneurs de la BAD l’a également approuvée à la fin du mois de mai.
L’IFC veut élargir les financements en monnaie locale
La Société financière internationale (IFC), coorganisatrice du sommet, insiste de son côté sur la nécessité de proposer des financements mieux adaptés aux réalités des entreprises africaines.
Son directeur général, Makhtar Diop, met notamment en avant le besoin de dette à long terme, de fonds propres et de financements en monnaie locale. Ce dernier point est particulièrement important : une entreprise qui emprunte en dollars mais réalise ses recettes en monnaie nationale s’expose à un risque de change susceptible d’alourdir fortement sa dette.
L’IFC entend également mobiliser davantage de capitaux privés autour de ses propres investissements et renforcer le financement des petites entreprises à partir de leurs flux de trésorerie et de données numériques, plutôt que de s’appuyer uniquement sur les garanties traditionnelles.
La transformation numérique et les fintech pourraient ainsi contribuer à mieux évaluer le risque des entreprises qui restent peu couvertes par les services bancaires classiques.
Un enjeu direct pour l’UEMOA et les marchés financiers régionaux
Pour les économies de l’UEMOA, cette réflexion dépasse le cadre des grandes institutions panafricaines. Elle concerne directement la capacité des marchés financiers régionaux à financer les investissements productifs.
La BRVM et le marché des titres publics de l’UMOA constituent déjà des canaux de mobilisation de l’épargne. Mais l’enjeu est désormais de diversifier les instruments disponibles et d’élargir les financements destinés aux entreprises, à l’agriculture, au logement et aux infrastructures.
La question est particulièrement importante pour les PME, qui rencontrent encore des difficultés d’accès au crédit bancaire. Elle concerne également les investisseurs institutionnels de la région, dont les ressources de long terme pourraient contribuer davantage au financement de projets structurants, à condition de disposer d’instruments adaptés et de garanties suffisantes.
L’intégration des marchés, l’interconnexion des systèmes de paiement et la réduction des obstacles réglementaires figurent aussi parmi les leviers évoqués à Luanda. Le baromètre Deloitte présenté dans le cadre du sommet souligne toutefois le chemin restant à parcourir : 69 % des répondants estiment que la mise en œuvre de la Zone de libre-échange continentale africaine avance trop lentement, tandis que seuls 11 % déclarent être déjà connectés au système panafricain de paiement PAPSS.
De l’épargne disponible aux investissements concrets
La sixième édition de l’AFIS met ainsi en lumière une contradiction majeure : l’Afrique possède des ressources financières considérables, mais celles-ci ne circulent pas encore suffisamment vers les activités qui créent de la valeur et des emplois.
La NAFAD, les garanties de la BAD, les financements en monnaie locale et l’intégration des marchés peuvent contribuer à réduire cet écart. Mais leur efficacité dépendra de leur mise en œuvre, de la solidité des institutions, de la qualité des projets et de la capacité des États à offrir un environnement économique prévisible.
Le véritable test de la finance africaine ne sera donc pas le montant de l’épargne qu’elle détient, mais la capacité de cette épargne à financer une usine, moderniser une exploitation agricole, construire une infrastructure ou faire grandir une PME. C’est à cette transformation concrète que se mesurera, au-delà des discours de Luanda, la réussite du prochain modèle financier africain.
La Rédaction