BICICI : Le bénéfice bondit de 22,7 % à près de 20 milliards FCFA, malgré la flambée du coût du risque.
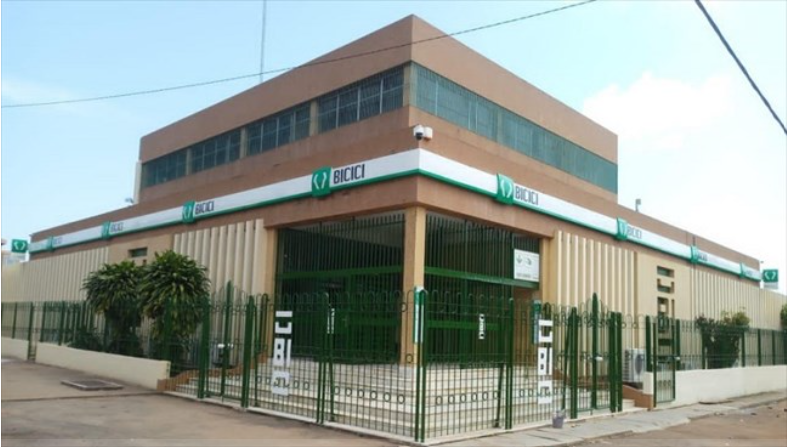
La banque ivoirienne BICICI a dégagé un bénéfice net de 19,95 milliards de FCFA au premier semestre 2026, en progression de 22,7 % sur un an. Portée par la croissance de ses revenus et la baisse de ses charges d’exploitation, cette performance intervient toutefois dans un contexte d’alourdissement marqué du coût du risque, qui constitue l’un des principaux points de vigilance pour la suite de l’exercice.
La BICICI confirme la progression de sa rentabilité. Dans son rapport d’activité du premier semestre 2026, publié le 13 octobre sur le site de la Bourse régionale des valeurs mobilières (BRVM), la Banque internationale pour le commerce et l’industrie de la Côte d’Ivoire fait état d’un résultat net de 19,95 milliards de FCFA au 30 juin, contre 16,25 milliards à la même période de 2025.
Le bénéfice progresse ainsi de 3,70 milliards de FCFA en un an, soit une hausse de 22,7 %. Cette évolution repose principalement sur la progression des revenus bancaires et une meilleure maîtrise des dépenses d’exploitation. Mais derrière cette performance, un indicateur appelle à la prudence : le coût du risque s’est nettement dégradé au cours du semestre.
Des revenus bancaires en hausse de près de 15 %
Le produit net bancaire (PNB), qui représente les revenus générés par l’activité bancaire, a atteint 42,64 milliards de FCFA au premier semestre 2026, contre 37,15 milliards un an auparavant. Il affiche une progression de 14,8 %, soit un gain de près de 5,5 milliards de FCFA.
Selon le rapport de la banque, cette évolution est notamment soutenue par la progression de la marge d’intermédiation, en hausse de 18 %, et des commissions nettes, qui augmentent de 17 %.
La marge d’intermédiation correspond essentiellement à la différence entre les intérêts perçus sur les crédits et les intérêts versés sur les ressources collectées. Les commissions, quant à elles, proviennent des services rendus aux clients, notamment les opérations de paiement et diverses prestations bancaires.
La croissance de ces deux sources de revenus traduit une amélioration de la capacité de la BICICI à générer des recettes à partir de ses activités. Elle constitue le premier moteur de la progression du résultat semestriel.
La maîtrise des charges renforce la rentabilité
La hausse des revenus s’accompagne d’un recul des frais de gestion. Ceux-ci sont ressortis à 18,93 milliards de FCFA au premier semestre 2026, contre 19,36 milliards un an plus tôt, soit une baisse de 2,2 %.
Cette évolution a permis à la banque d’améliorer sensiblement son résultat brut d’exploitation, qui mesure la performance de l’activité avant la prise en compte du coût du risque et d’autres éléments financiers.
Cet indicateur a atteint 23,71 milliards de FCFA, en progression de 33,2 % sur un an. Le résultat courant avant impôts s’est, pour sa part, établi à 21,81 milliards de FCFA, en hausse de 23,4 %.
La combinaison d’une augmentation des revenus et d’une réduction des charges d’exploitation explique ainsi une part importante de la progression du bénéfice net. Elle montre que la banque a amélioré sa performance opérationnelle au cours des six premiers mois de l’année.
Le coût du risque, principal point de vigilance
La performance reste néanmoins marquée par une évolution défavorable du coût du risque. Cet indicateur mesure notamment les provisions constituées par une banque pour anticiper les pertes potentielles liées aux crédits accordés à des clients qui pourraient rencontrer des difficultés de remboursement.
Au premier semestre 2026, le coût du risque de la BICICI s’est établi à -1,78 milliard de FCFA, contre -123 millions de FCFA à la même période de 2025. La dégradation atteint ainsi environ 1,66 milliard de FCFA.
Le rapport présente une variation de 1 343,1 %. Ce pourcentage particulièrement élevé doit être interprété avec précaution, car la base de comparaison de 2025 était très faible. En valeur absolue, c’est surtout l’augmentation du montant consacré à la couverture du risque de crédit qui mérite d’être suivie.
Les données publiées ne permettent toutefois pas d’identifier précisément les causes de cette évolution. Il serait donc prématuré de l’attribuer à des impayés dans un secteur particulier ou à une détérioration généralisée du portefeuille de crédits.
Le constat essentiel est que l’alourdissement du coût du risque n’a pas empêché la banque de dégager un bénéfice en hausse, grâce à la progression de ses revenus et à la maîtrise de ses charges.
Les dépôts progressent plus vite que les crédits
Au-delà du compte de résultat, les données du bilan font apparaître une évolution positive des ressources collectées auprès de la clientèle.
Au 30 juin 2026, les dépôts atteignaient 1 007,99 milliards de FCFA, contre 947,27 milliards un an plus tôt, soit une hausse de 6,4 %. Les crédits nets à la clientèle se sont établis à 533,42 milliards de FCFA, en progression de 4,1 % sur la même période.
La collecte de dépôts a donc progressé plus rapidement que les financements accordés aux clients. Ces chiffres éclairent la dynamique commerciale de la banque, mais ne suffisent pas à établir à eux seuls son niveau global de liquidité, sa solvabilité ou la qualité de ses actifs.
Pour apprécier durablement la performance de la BICICI, il faudra également suivre l’évolution des créances sensibles, des provisions et des nouveaux crédits, ainsi que leur contribution aux revenus futurs.
Un second semestre attendu sous surveillance
Dans ses perspectives, la BICICI indique vouloir poursuivre la dynamique de croissance engagée au premier semestre et consolider ses niveaux de performance et de rentabilité, tout en veillant à la maîtrise des principaux facteurs de risque.
L’évolution du coût du risque sera donc déterminante pour apprécier la solidité de cette trajectoire. Si les revenus bancaires continuent de progresser et que les dépenses restent maîtrisées, la banque pourrait conserver une dynamique bénéficiaire favorable. Mais la capacité à contenir les risques liés aux crédits restera essentielle.
Au premier semestre 2026, la BICICI a démontré qu’une progression des revenus et une discipline sur les charges pouvaient soutenir fortement les bénéfices. La prochaine étape sera de confirmer que cette rentabilité peut résister à un coût du risque plus élevé, sans compromettre la qualité du portefeuille de crédits.
La Rédaction