Assurance en Afrique : La CIMA veut revoir les règles du jeu après 34 ans d’existence.
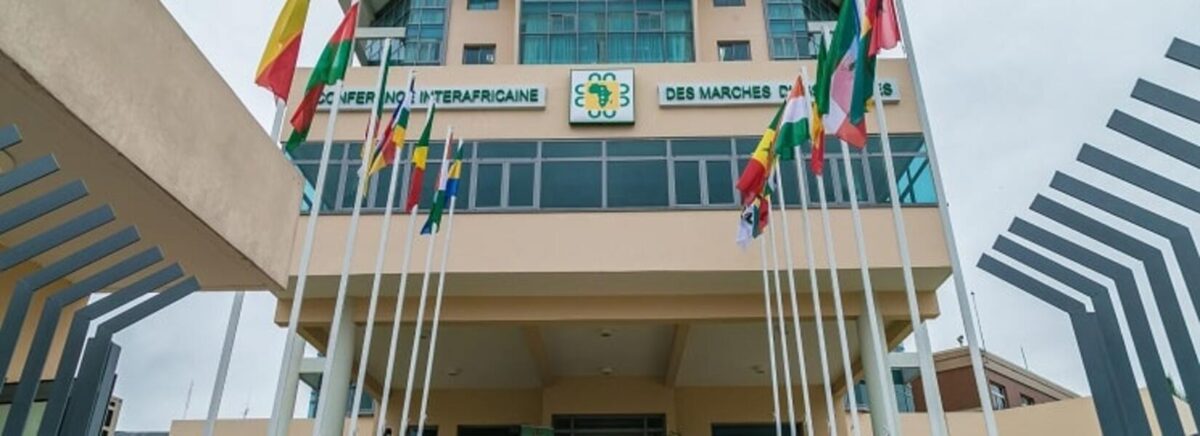
Signé en 1992, le traité fondateur de la Conférence interafricaine des marchés d’assurance (CIMA) entre dans une nouvelle phase de révision. Lancés le 16 novembre 2026 à Lomé, au Togo, les travaux portent sur la gouvernance de l’institution, les pouvoirs de son organe de contrôle et la création d’un mécanisme indépendant de recours. Pour les 14 pays membres, dont le Mali, l’enjeu est de moderniser la régulation, renforcer la solidité financière des assureurs et améliorer la protection des assurés.
Le secteur des assurances en Afrique francophone pourrait connaître une évolution institutionnelle importante. À Lomé, la Conférence interafricaine des marchés d’assurance (CIMA) a engagé la relecture de son traité fondateur, vieux de plus de trois décennies. Les travaux ont débuté le lundi 16 novembre 2026 et doivent se dérouler sur cinq jours.
L’exercice est conduit par un comité de neuf membres présidé par Traoré Issuf. Sa mission consiste à examiner les textes qui encadrent le fonctionnement de l’organisation afin de les adapter aux mutations économiques, technologiques et financières qui transforment le secteur.
Au-delà d’une simple actualisation juridique, cette initiative touche à l’architecture même de la régulation des assurances dans les 14 États membres.
Un traité de 1992 confronté aux nouvelles réalités économiques
Signé le 10 juillet 1992 à Yaoundé, au Cameroun, le traité instituant la CIMA a posé les bases d’un marché régional de l’assurance reposant sur des règles harmonisées et un système commun de supervision.
L’organisation couvre aujourd’hui 14 pays africains, parmi lesquels le Mali, le Burkina Faso, le Niger, la Côte d’Ivoire, le Sénégal, le Bénin, le Togo et le Cameroun.
Ce cadre communautaire permet d’organiser la surveillance des compagnies d’assurance et de réassurance selon des règles communes. Il contribue également à limiter les disparités réglementaires entre les marchés nationaux.
Mais depuis 1992, l’environnement du secteur a profondément évolué. Transformation numérique, apparition de nouveaux risques, diversification des produits financiers et évolution des besoins de couverture imposent désormais de nouvelles exigences aux assureurs comme aux autorités de régulation.
À l’ouverture des travaux, le secrétaire général de la CIMA, Éric Rochereau Kouaghu Tchuisseu, a insisté sur la nécessité de faire évoluer les textes fondateurs pour répondre à ces transformations et soutenir le développement de l’assurance sur le continent.
Une nouvelle instance de recours à l’étude
L’un des principaux sujets examinés concerne la possibilité de créer une instance indépendante de recours en second degré.
Pour comprendre l’enjeu, il faut revenir au fonctionnement actuel du dispositif de contrôle. La Commission régionale de contrôle des assurances (CRCA) surveille les entreprises du secteur et peut prendre des décisions disciplinaires lorsqu’elle constate des manquements aux règles applicables.
Dans le système actuel, le Conseil des ministres de la CIMA constitue l’instance de recours contre ces sanctions. La réforme envisage d’introduire un mécanisme indépendant supplémentaire afin de revoir cette architecture.
Une telle évolution pourrait renforcer les garanties accordées aux compagnies d’assurance et aux professionnels concernés par les décisions du régulateur. Elle soulève également une question essentielle : comment garantir à la fois l’efficacité du contrôle et l’équité des procédures ?
Pour les acteurs du secteur, l’enjeu est de disposer d’un système de supervision rigoureux, mais également de voies de contestation clairement définies. Il s’agit toutefois d’une proposition en cours d’examen, et non d’un mécanisme déjà adopté.
La CRCA au centre de la réforme institutionnelle
La révision porte également sur la redéfinition et la restructuration des pouvoirs de la CRCA.
Cet organe occupe une place centrale dans le dispositif communautaire. Il veille notamment au respect des règles prudentielles par les compagnies d’assurance et de réassurance. Ces règles visent à garantir que les entreprises disposent de ressources financières suffisantes pour honorer leurs engagements envers les assurés.
La réflexion engagée à Lomé concerne donc directement l’équilibre entre les pouvoirs de contrôle, les responsabilités institutionnelles et les mécanismes de décision au sein de la CIMA.
Le ministre togolais chargé des Assurances, Jean-Marie Koffi Ewonoulé Tessi, a notamment plaidé pour une gouvernance plus équilibrée et une meilleure répartition des responsabilités entre les États membres.
Cette dimension est loin d’être secondaire. Dans une organisation régionale qui exerce ses compétences sur 14 marchés nationaux, la qualité de la gouvernance conditionne aussi la cohérence et la légitimité des décisions réglementaires.
Solvabilité des compagnies : le nerf de la confiance
Derrière cette réforme institutionnelle se trouve un enjeu économique majeur : la solidité financière des compagnies d’assurance.
La solvabilité désigne la capacité d’un assureur à disposer de ressources suffisantes pour payer les indemnisations et respecter les engagements pris envers ses clients. Lorsqu’une compagnie rencontre des difficultés financières, ce sont les assurés qui risquent, en définitive, de subir les conséquences.
La CIMA entend donc renforcer l’efficacité de la surveillance financière et adapter ses mécanismes de contrôle aux nouveaux risques auxquels les entreprises sont exposées.
Cette préoccupation s’inscrit dans la continuité des décisions réglementaires déjà prises par l’organisation. Lors de sa session du 3 juillet 2026 à Ouagadougou, le Conseil des ministres de la CIMA avait notamment approuvé des modifications relatives à l’interdiction de distribution des dividendes par les entreprises d’assurance et de réassurance, ainsi qu’au capital social des sociétés de microassurance.
Ces décisions illustrent la volonté de renforcer les exigences financières applicables aux opérateurs du secteur.
Les arriérés de primes, une fragilité supplémentaire pour les assureurs
La révision du traité intervient également dans un contexte où le recouvrement des primes constitue une préoccupation pour les professionnels.
Les 2 et 3 novembre 2026, le 12e Forum des marchés de la Fédération des sociétés d’assurances de droit national africaines (FANAF), organisé à Lomé, avait placé cette question au centre des discussions.
Les échanges avaient notamment porté sur l’application de l’article 13 du Code CIMA, qui prévoit en principe le paiement préalable de la prime pour la prise d’effet du contrat, sous réserve des exceptions prévues par la réglementation.
Cette disposition répond à une logique financière simple : une compagnie doit pouvoir compter sur les primes collectées pour constituer les ressources nécessaires à la couverture des risques assurés.
Les retards de paiement et l’accumulation des créances peuvent ainsi fragiliser la trésorerie des compagnies, compliquer leur gestion financière et affecter leur capacité à honorer leurs engagements.
La discipline dans le paiement des primes apparaît donc comme un élément essentiel de la stabilité du marché.
Le Mali face aux enjeux de modernisation du marché régional
Pour le Mali, membre de la CIMA, les conclusions de cette révision auront une portée directe sur l’environnement réglementaire des sociétés d’assurance opérant dans le pays.
Le marché malien évolue dans un cadre communautaire qui définit les règles de fonctionnement, de contrôle et de supervision des compagnies. Toute modification du traité est donc susceptible d’avoir des implications sur les conditions d’exercice des opérateurs et la protection des souscripteurs.
L’un des enjeux est notamment de favoriser un marché plus accessible aux ménages à revenus modestes, aux petites entreprises et aux acteurs du monde rural.
La microassurance constitue, à cet égard, un levier important. Elle permet de proposer des garanties adaptées aux capacités financières des populations qui restent souvent éloignées des produits d’assurance traditionnels.
La CIMA affiche d’ailleurs parmi ses objectifs l’élargissement de la couverture assurantielle aux populations défavorisées. Mais cet élargissement suppose des compagnies financièrement solides, une réglementation adaptée et une meilleure confiance des consommateurs dans les mécanismes d’indemnisation.
Une réforme institutionnelle, mais surtout un défi de confiance
La relecture du traité fondateur de la CIMA ouvre un chantier qui dépasse la simple modernisation administrative. Elle pose les bases d’une possible évolution de la régulation des assurances dans 14 pays africains.
La création éventuelle d’une instance indépendante de recours, la redéfinition des pouvoirs de la CRCA et la modernisation de la gouvernance constituent des changements importants. Toutefois, leur portée réelle dépendra des dispositions finalement retenues et de leur mise en œuvre.
Pour les assurés, l’attente est concrète : bénéficier de contrats fiables, comprendre leurs garanties et obtenir effectivement leurs indemnisations lorsque survient un sinistre.
Car le véritable succès d’une réforme de l’assurance ne se mesure pas uniquement à la qualité de ses textes ou à la sophistication de ses mécanismes de contrôle. Il se mesure aussi au jour où un assuré, après avoir régulièrement payé ses cotisations, peut compter sur son assureur lorsque survient le risque contre lequel il s’était protégé.
La Rédaction