Mali : 40 dossiers transmis à la justice, le BVG met la gestion des deniers publics sous pression.
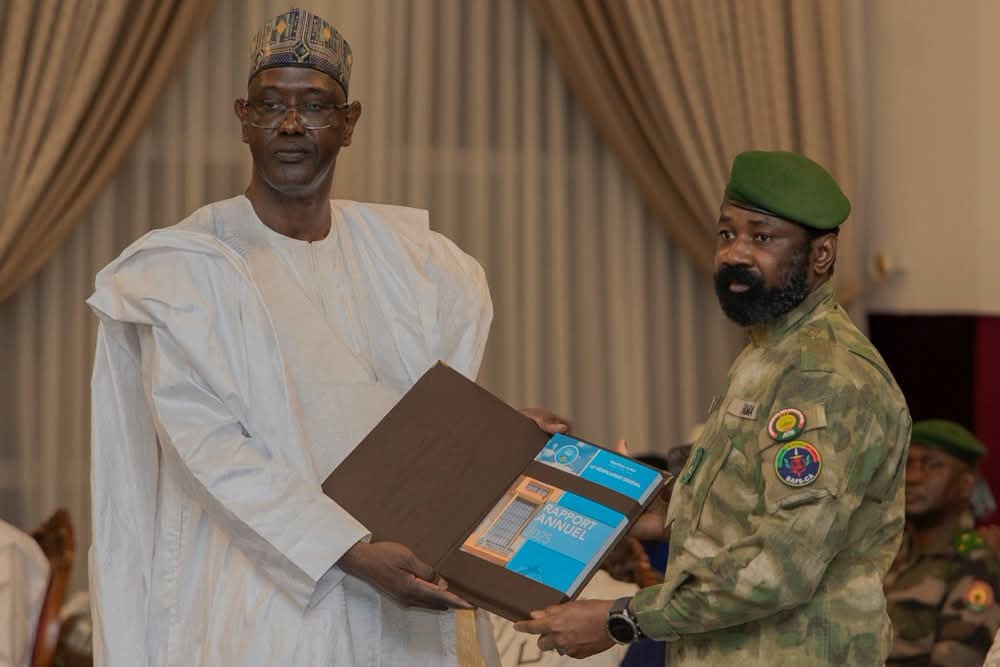
Le Bureau du Vérificateur général (BVG) a transmis 40 dossiers aux autorités judiciaires maliennes à l’issue de 94 missions de vérification menées en 2024 et 2025. Présentés le 14 octobre 2026 au président de la Transition, Assimi Goïta, les deux rapports annuels font également état de plus de 2,4 milliards de FCFA régularisés et versés au Trésor public. Un bilan qui relance la question du suivi des irrégularités relevées dans la gestion publique.
Quarante dossiers transmis aux autorités judiciaires
La surveillance de la gestion des ressources publiques franchit une nouvelle étape au Mali. Le 14 octobre, le Vérificateur général, Abdoul Aziz Aguissa, a remis au président de la Transition, Assimi Goïta, les rapports annuels du Bureau du Vérificateur général couvrant les exercices 2024 et 2025.
Le bilan fait état de 40 dossiers transmis aux autorités judiciaires compétentes pour des faits susceptibles de constituer des infractions pénales et financières.
Cette transmission signifie que les faits relevés par les vérificateurs ont été jugés suffisamment sérieux pour être portés à la connaissance des instances compétentes. Elle ne constitue cependant pas une condamnation : les responsabilités éventuelles doivent être établies par les autorités judiciaires dans le respect des procédures applicables.
Les dossiers transmis concernent des faits détectés au cours des contrôles réalisés par le BVG. Leur traitement constitue une étape distincte des vérifications administratives et financières, dont l’objectif est notamment d’identifier les irrégularités, d’en comprendre les causes et de proposer des mesures correctives.
Quatre-vingt-quatorze missions en deux ans
Les deux rapports compilent les résultats de 94 missions de vérification : 44 pour l’exercice 2024 et 50 pour 2025.
Les contrôles ont porté sur plusieurs secteurs de l’action publique, dont le développement rural, la santé, les transports et d’autres domaines de la gestion administrative et financière.
Pour 2024, les vérifications ont notamment relevé des insuffisances dans la tenue de la comptabilité des biens publics, l’absence de manuels de procédures validés dans certaines structures et l’ouverture irrégulière de comptes bancaires publics.
Le rapport 2025 privilégie une présentation analytique et thématique des 50 missions réalisées. Selon les informations communiquées lors de la remise des rapports, près de 80 % des saisines à l’origine des vérifications provenaient de citoyens et d’institutions.
Cette proportion met en lumière le rôle des signalements dans la détection des risques de mauvaise gestion. Elle rappelle également que la prévention des irrégularités ne repose pas uniquement sur les contrôles institutionnels : elle dépend aussi de la capacité des citoyens et des structures publiques à signaler les dysfonctionnements.
Plus de 2,4 milliards de FCFA régularisés
Au-delà des dossiers transmis à la justice, les missions du BVG ont permis la régularisation et le versement de plus de 2,4 milliards de FCFA au Trésor public.
Ce montant constitue un résultat financier concret des travaux de vérification. Il doit néanmoins être interprété avec précision : il correspond aux sommes régularisées et reversées, et non à l’ensemble des irrégularités ou des pertes financières éventuellement relevées dans les rapports.
La distinction est essentielle. Une somme régularisée ou remboursée ne relève pas du même processus qu’un dossier transmis à la justice. De même, la transmission d’un dossier ne signifie pas que le montant concerné a déjà été recouvré ou que la responsabilité pénale d’une personne a été établie.
Pour les finances publiques, l’enjeu consiste à combiner ces différentes réponses : récupérer les ressources dues, corriger les faiblesses administratives et assurer le traitement judiciaire des faits susceptibles de constituer des infractions.
Des faiblesses de gestion qui appellent des corrections
Les anomalies relevées dans les rapports soulignent l’importance des mécanismes de contrôle interne au sein des administrations et des organismes publics.
La comptabilité des biens permet, par exemple, de suivre les équipements et les matériels détenus par l’État. Lorsqu’elle est insuffisante, l’administration peut rencontrer des difficultés à établir précisément ce qu’elle possède, où se trouvent ses biens et comment ils sont utilisés.
L’absence de procédures validées peut, de son côté, fragiliser la traçabilité des opérations et la répartition des responsabilités. Quant à l’ouverture irrégulière de comptes bancaires publics, elle soulève des questions de contrôle et de conformité dans la gestion des fonds.
Ces constats ne sont pas tous de même nature ni de même gravité. Comme l’a rappelé le président de la Transition lors de la remise des rapports, une insuffisance administrative ne constitue pas automatiquement un acte de corruption. Les faits doivent être appréciés selon leur nature et les règles applicables.
Le défi du suivi judiciaire et de la prévention
À l’occasion de la remise des rapports, Assimi Goïta a appelé au renforcement des contrôles internes, à la formation des agents publics et à une meilleure coordination entre les structures de vérification et les autorités judiciaires et financières.
Cette orientation vise à éviter que les contrôles se limitent à constater les dysfonctionnements après leur apparition. Des procédures internes plus solides peuvent permettre de prévenir certaines irrégularités, de détecter plus rapidement les anomalies et d’améliorer la traçabilité des opérations publiques.
La publication des résultats ouvre désormais une autre étape : celle du suivi. Les informations disponibles ne permettent pas d’établir, à ce stade, le détail des suites judiciaires données aux 40 dossiers ni le montant total des éventuels préjudices associés.
Pour apprécier pleinement l’efficacité du dispositif, il faudra donc suivre l’évolution des dossiers transmis, les sommes effectivement récupérées, la mise en œuvre des recommandations et la correction des défaillances identifiées.
Au Mali, la transparence financière ne s’arrête pas à la publication d’un rapport. Elle prend tout son sens lorsque les irrégularités donnent lieu à des corrections durables, que les ressources publiques sont protégées et que les responsabilités éventuelles sont établies par la justice.
La Rédaction