Afrique : Une agence de notation « made in Africa » pour réduire le coût du financement.
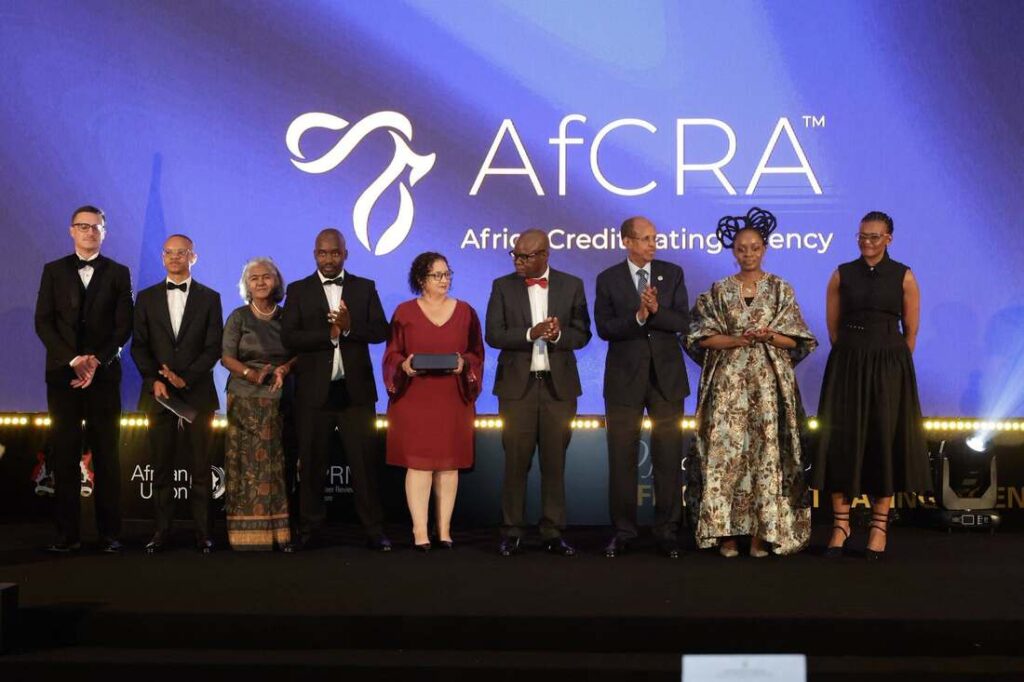
L’Union africaine a officiellement lancé, le 7 octobre à Port-Louis, l’Africa Credit Rating Agency (AfCRA). Cette nouvelle institution entend apporter une lecture davantage fondée sur les données et les réalités africaines du risque de crédit. Son véritable défi sera désormais de convaincre les marchés de la solidité et de l’indépendance de ses évaluations.
L’Afrique veut reprendre une partie du contrôle sur la manière dont son risque financier est évalué. Le continent dispose désormais de sa propre agence de notation de crédit. L’Africa Credit Rating Agency (AfCRA) a été officiellement lancée mercredi 7 octobre 2026 à Port-Louis, à Maurice, sous l’impulsion de l’Union africaine.
L’institution doit fournir des évaluations indépendantes et crédibles du risque de crédit des États, entités infranationales et entreprises africaines. Elle ne devrait toutefois pas remplacer les grandes agences internationales existantes, mais proposer une analyse supplémentaire, construite à partir de données, d’expertises et de réalités davantage ancrées dans le continent.
Derrière cette création se trouve une question particulièrement sensible pour les économies africaines : combien coûte réellement à l’Afrique la perception de son risque ?
Le prix du risque africain
Une notation de crédit n’est pas qu’une lettre ou un chiffre attribué à un État ou à une entreprise. Elle influence directement les conditions auxquelles ceux-ci peuvent emprunter sur les marchés.
Une note jugée faible peut conduire les investisseurs à demander une rémunération plus élevée pour prendre le risque de prêter. À l’inverse, une meilleure perception du risque peut contribuer à réduire le coût du financement.
Selon la Commission économique des Nations unies pour l’Afrique, les préoccupations liées au coût élevé du financement constituent l’une des raisons majeures derrière la création d’AfCRA. La mauvaise appréciation ou la mauvaise perception du risque africain est considérée comme un facteur susceptible de renchérir le coût du capital et de limiter les investissements.
La Banque africaine de développement estime pour sa part que la mauvaise évaluation du risque coûte au continent environ 74,5 milliards de dollars par an en économies et financements non mobilisés.
Le chiffre donne une idée de l’enjeu : quelques points de taux supplémentaires sur des volumes importants de dette peuvent rapidement se transformer en milliards de dollars.
Une agence africaine, mais pas une agence de complaisance
L’Union africaine insiste toutefois sur un point : AfCRA n’a pas vocation à distribuer automatiquement de meilleures notes aux pays africains.
Son objectif affiché est plutôt de faire entrer davantage de données africaines, de connaissances locales et de contexte économique dans l’analyse du risque.
Le président de la Commission de l’UA, Mahmoud Ali Youssouf, a notamment souligné que l’agence ne devait ni protéger les emprunteurs contre l’examen des marchés, ni garantir des notations favorables. Elle doit fournir une évaluation indépendante, fondée sur les faits et conforme aux standards reconnus.
Cette nuance sera déterminante pour la crédibilité de l’institution.
Car si AfCRA attribuait systématiquement de meilleures notes que ses concurrentes sans pouvoir les justifier par une méthodologie solide, elle risquerait précisément de renforcer les doutes qu’elle cherche à dissiper.
Un projet préparé depuis plusieurs années
L’agence n’est pas née en quelques mois.
L’Union africaine avait approuvé la création d’AfCRA en 2018. Le processus institutionnel et méthodologique a ensuite été développé avec le Mécanisme africain d’évaluation par les pairs (MAEP/APRM) et différents partenaires africains.
En juillet 2023, les ministres africains chargés des Finances, des Affaires monétaires, de la Planification économique et de l’Intégration ont adopté à Nairobi une déclaration soutenant le projet.
Les travaux de 2024 et 2025 ont ensuite porté sur la gouvernance, les cadres institutionnels et la méthodologie de la future agence.
Le lancement de Port-Louis constitue donc l’aboutissement d’un processus engagé depuis plusieurs années.
Pourquoi Maurice ?
Le choix de Maurice pour accueillir AfCRA n’est pas anodin.
L’Union africaine met en avant le développement du secteur financier mauricien, son centre financier international, son cadre réglementaire et ses connexions avec les marchés africains et internationaux.
Pour l’UA, cet environnement doit offrir à la nouvelle agence une plateforme adaptée à ses ambitions continentales.
Le positionnement de Maurice comme centre financier régional constitue également un atout pour une institution dont l’activité dépendra largement de sa capacité à dialoguer avec les investisseurs, les banques, les fonds et les marchés de capitaux.
Le véritable test : convaincre les investisseurs
Le lancement officiel ne constitue cependant que le début de l’histoire.
Une agence de notation ne devient influente que lorsque ses analyses sont prises en compte par les investisseurs. Pour AfCRA, cela signifie gagner progressivement la confiance des marchés.
La question de l’indépendance sera donc centrale.
L’Union africaine affirme que l’agence devra fonctionner sans considérations politiques, avec des évaluations fondées sur les données et conformes aux standards internationaux. Elle appelle également les gouvernements africains à fournir des informations fiables et actualisées afin de permettre à l’agence de produire des analyses solides.
Le défi est de taille. Reuters rapporte que les spécialistes de la notation considèrent que la nouvelle institution devra démontrer sa crédibilité face aux agences internationales déjà établies.
Un marché africain encore largement sous-noté
AfCRA arrive également sur un marché où une grande partie du potentiel de financement africain reste insuffisamment couverte par les notations de crédit.
Selon les données présentées par l’Union africaine avant le lancement, moins d’un quart d’une base de capitaux régionale estimée à environ 4 000 milliards de dollars fait actuellement l’objet de notations.
La nouvelle agence pourrait donc chercher à développer la notation de segments aujourd’hui moins couverts, notamment les émissions en monnaie locale et les entreprises africaines.
L’enjeu est important pour le développement des marchés financiers domestiques. Une meilleure couverture par les agences de notation peut faciliter l’information des investisseurs et élargir potentiellement la base de financeurs.
Un outil parmi d’autres pour la souveraineté financière
La création d’AfCRA s’inscrit finalement dans une ambition plus large : renforcer l’architecture financière africaine.
L’objectif n’est pas seulement de discuter des notes attribuées aux États. Il s’agit également d’améliorer la connaissance des économies africaines, de réduire les asymétries d’information et de contribuer au développement des marchés de capitaux du continent.
Pour les gouvernements africains confrontés à des besoins considérables en infrastructures, énergie, santé, éducation et industrialisation, la question du coût du capital est devenue stratégique.
Une baisse durable du coût du financement pourrait libérer des ressources pour d’autres priorités budgétaires. Mais elle ne pourra pas être obtenue uniquement par la création d’une nouvelle agence : elle dépendra aussi de la solidité des finances publiques, de la qualité des politiques économiques, de la gouvernance et de la capacité des États à produire des données fiables.
L’Afrique change de narratif, les marchés jugeront les résultats
Avec AfCRA, l’Afrique dispose désormais d’un nouvel instrument pour participer directement à l’évaluation de son risque financier.
Mais le véritable enjeu ne sera pas de remplacer Moody’s, S&P Global ou Fitch. Il sera de construire une source supplémentaire de données et d’analyse suffisamment indépendante et rigoureuse pour être écoutée par les marchés.
AfCRA est donc lancée avec une ambition continentale, mais elle devra désormais franchir l’épreuve la plus exigeante de la finance : transformer une revendication de souveraineté en crédibilité de marché. Pour l’Afrique, la prochaine bataille ne se jouera plus seulement sur la note affichée, mais sur la confiance que cette note sera capable d’inspirer.
La Rédaction